ரிஸ்க்-அ எப்படி கிளாசிஃபை பண்றோம்
ஏழு லெவல்ஸ், ஒரு ஸ்கோர், அதுக்கான காரணமும்.
பக்குவம் உங்க வீடு இப்போ எவ்வளவு சேஃப்-ஆ இருக்குன்னு கிளாசிஃபை பண்ணுது — எவ்வளவு டிசிப்ளின்ட்-ன்னு இல்ல. லெவல்ஸ் சிட்சுவேஷனை சொல்லும், ஸ்கோர் என்ன காரணம்னு எக்ஸ்பிளெயின் பண்ணும்.
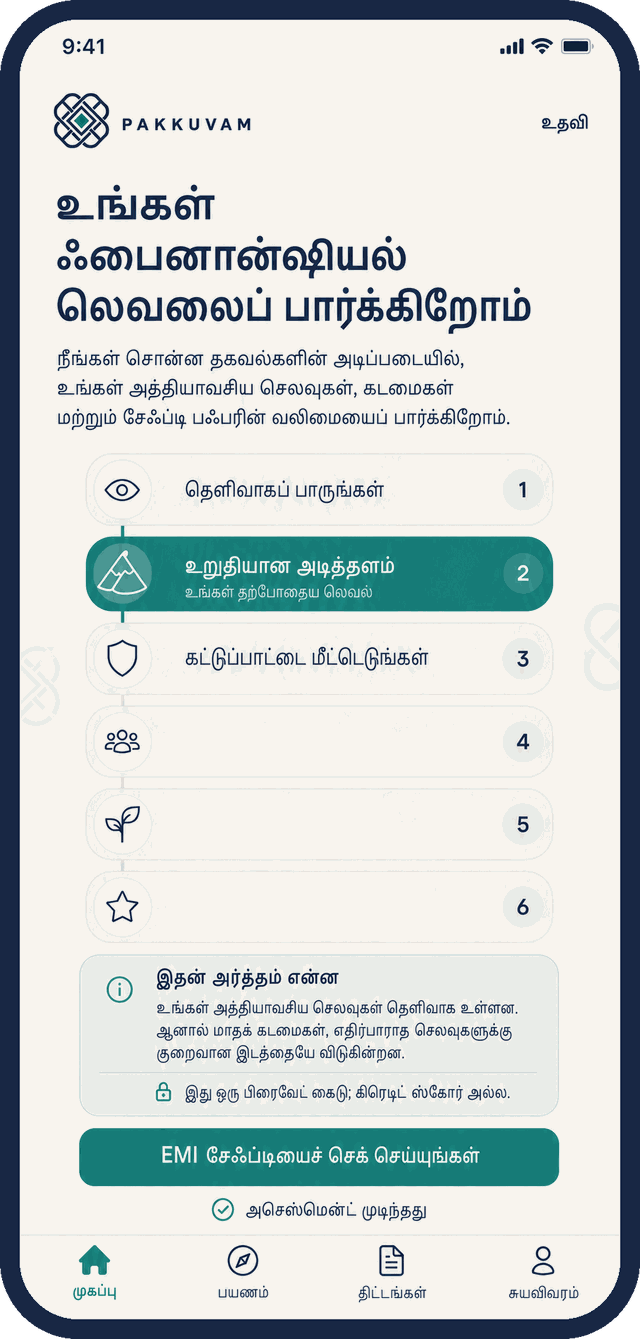
ஏழு ஃபைனான்ஷியல் லெவல்ஸ்.
இன்கம், கமிட்மெண்ட்ஸ், டிபெண்டண்ட்ஸ் மாறும்போது வீடுகள் லெவல்ஸ்-க்கு இடையில மூவ் ஆகும். ரொம்ப பேர் லெவல் 2-ல இருந்து 4 வரைக்கும் இருப்பாங்க — அது நார்மல் ஸ்டார்டிங் பாயிண்ட் தான்.
- 1
பிரஷர்-ல இருக்கீங்க
முக்கியமான செலவுகள் ரெகுலர்-ஆ கவர் ஆகல. கேப்-அ புது கடன் வச்சு நிரப்புறீங்க.
- நார்மல் மாசத்துல இன்கம் முக்கிய செலவுகளுக்கு பத்தல
- ரூட்டீன் செலவுகளுக்கே புது கிரெடிட் யூஸ் பண்றீங்க
அடுத்த ஸ்டெப்: முதல்ல முக்கிய செலவுகளை ஸ்டேபிள் பண்ணுங்க. புது கமிட்மெண்ட் வேணாம்.
- 2
கேஷ் ஃப்ளோ டைட்
நார்மல் மாசம் சரியா மேனேஜ் ஆகும். ஆனா ஒரு சர்ப்ரைஸ் வந்தா தடுக்க ஒண்ணும் இல்ல.
- இன்கமுக்கும் கமிட்மெண்டுக்கும் நடுவுல கேப் இல்லையே இல்ல
- ஒரு வாரம் இன்கம் மிஸ் ஆனா சமாளிக்க பஃபர் இல்ல
அடுத்த ஸ்டெப்: முதல் 7-நாள் பஃபர் ஸ்டேஜ்-அ பில்ட் பண்ணுங்க.
- 3
கேஷ் ஃப்ளோ ஸ்டேபிள்
நார்மல் மாசம் கம்ஃபர்டபிள்-ஆ இருக்கும். ஆனா ஒரு கஷ்டமான மாசம் வந்தா அப்புறம் கஷ்டம் தான்.
- நார்மல் மாசத்துல கன்சிஸ்டெண்ட் சர்பிளஸ் இருக்கு
- பேட் மந்த் ரன்வே ஒரு மாசத்துக்கு கீழ
அடுத்த ஸ்டெப்: பஃபர்-அ நீட்டுங்க. EMI லோட்-அ ரிவியூ பண்ணுங்க.
- 4
ஷாக் அவேர்
கடன் எடுக்காம குட்டி இன்கம் ஷாக்-அ சமாளிக்க முடியும். உங்க வீக் பாயிண்ட்ஸும் தெரியும்.
- ஒரு மாச சர்வைவல் செலவு தனியா இருக்கு
- வீட்டுல மெஜாரிட்டி பேருக்கு ஹெல்த் கவர் இருக்கு
அடுத்த ஸ்டெப்: ரொம்ப ஃப்ரெஜைல்-ஆ இருக்க கமிட்மெண்ட்-அ குறையுங்க.
- 5
கடன் கண்ட்ரோல்ல
கடன் ரியாக்டிவ்-ஆ இல்லாம பிளான்ட்-ஆ இருக்கு. பேட் மந்த் டெஸ்ட்-லயும் செர்வைவ் ஆகும்.
- பேட் மந்த் இன்கம்-லயும் EMI அஃபோர்டபிள்-ஆ இருக்கு
- ஹை காஸ்ட் கிரெடிட் ரூட்டீன் யூஸ்-ல இல்ல
அடுத்த ஸ்டெப்: வரப்போற செலவுகளுக்கு முன்னாடியே ஃபண்ட் போடுங்க.
- 6
வீடு ப்ரொடெக்டட்
பஃபர், கவர், பிளான்ட் ஃபண்ட்ஸ் — எல்லாம் சேர்ந்து வொர்க் பண்ணுது. டிபெண்டண்ட்ஸ்-க்கும்.
- மூணு முதல் ஆறு மாச சர்வைவல் செலவு ரெடி
- ஹெல்த், இன்கம் லாஸ், டிபெண்டண்ட்ஸ்-க்கு கவர் இருக்கு
அடுத்த ஸ்டெப்: பெரிய முடிவுகளை பக்குவம் பாஸ் கொண்டு டெஸ்ட் பண்ணுங்க.
- 7
செக்யூர் & சூசிங்
சேஃப்டி இனி கேள்வியே இல்ல. முடிவுகள் சர்வைவலுக்காக இல்ல — சாய்ஸுக்காக.
- லாங் ரன்வே, கம்மி ஃப்ரெஜிலிட்டி, ப்ரொடெக்ஷன் ரெடி
- பெரிய கமிட்மெண்ட்ஸ் ஃபோர்ஸ்ட் இல்ல — ஆப்ஷனல்
அடுத்த ஸ்டெப்: லைஃப் மாறும்போது ப்ரொடெக்ஷன்-அ அப்டேட் பண்ணிட்டே இருங்க.
பக்குவம் சேஃப்டி ஸ்கோர்.
100-க்கு ஒரு நம்பர், நாலு பாகங்கள்ல இருந்து. ஒவ்வொரு பாகமும் தனியா காட்டுறோம் — எது ஸ்கோர்-அ கீழ பிடிச்சு வெச்சிருக்குன்னு தெரியும்.
கேஷ் ஃப்ளோ
முக்கிய செலவுகளுக்கும் கமிட்மெண்ட்ஸுக்கும் அப்புறம் நார்மல் மாசத்துல இடம் இருக்கா — எக்ஸாக்ட் ஃபிகர் இல்லாம, ரேஞ்சஸ்-ல மெஷர் பண்றோம்.
கடன்
கமிட்மெண்ட்ஸ் எவ்வளவு ஹெவி, எவ்வளவு காஸ்ட்லி, இன்கம் டிப் ஆனாலும் ஒர்க் ஆகுமா — இதை பார்க்குறோம்.
ஷாக் ரெஸிலியன்ஸ்
இன்கம் குறைஞ்சா எத்தனை நாள் வீடு ஓடும்: பஃபர் ஸ்டேஜஸ், ரன்வே, ரிஸ்க்-ல இருக்க கமிட்மெண்ட்ஸ்.
ப்ரொடெக்ஷன்
ஹெல்த், இன்கம் லாஸ், டிபெண்டண்ட்ஸ்-க்கு கவர் — வீடுகள் அதிகமா போஸ்ட்போன் பண்ற பகுதி இது தான்.
0–39
ஃப்ரெஜைல்
ஒரு கஷ்டமான மாசம் கடன் எடுக்க ஃபோர்ஸ் பண்ணும்.
40–59
ஸ்ட்ரெச்ட்
நார்மல் மாசம் ஓகே; கஷ்டமான மாசம் ஓகே இல்ல.
60–74
ஸ்டேபிளைசிங்
பஃபர்ஸ் உருவாகுது; கடன் ரிவியூ-ல இருக்கு.
75–100
செக்யூர்
புது கடன் இல்லாம ஷாக்ஸ்-அ சமாளிக்க முடியும்.
இந்த ஜட்ஜ்மெண்ட்ஸ்-அ நாங்க எப்படி பார்க்குறோம்.
- ஒரு லெவல் ஆளை இல்ல — சிட்சுவேஷனை டிஸ்க்ரைப் பண்ணுது. அது ரெண்டு பக்கமும் மாறலாம். கேரக்டர் ஜட்ஜ்மெண்ட் கிடையாது.
- ரிஸ்க்-அ ஆப்டிமிஸ்டிக் மாசத்துல இல்ல, கஷ்டமான மாசத்துல தான் மெஷர் பண்றோம். ஆப்டிமிஸ்டிக் கேபாசிட்டி தான் வீடுகளை ஓவர்-கமிட் பண்ண வைக்குது.
- ஒவ்வொரு லெவலுக்கும் ஸ்கோருக்கும் காரணம் கூடவே இருக்கும். சிம்பிள் வார்த்தைகள்ல எக்ஸ்பிளெயின் பண்ண முடியலன்னா, நாங்க காட்ட மாட்டோம்.
- இது கிரெடிட் ஸ்கோர் இல்ல. லெண்டர்ஸ், எம்ப்ளாயர்ஸ், வேற யாருக்கும் ஷேர் ஆகாது. உங்க கடன் வாங்குற வாய்ப்பையும் இது அஃபெக்ட் பண்ணாது.
நிதி கஷ்டம் மனித மரியாதையை குறைக்காது.